Стратегия за value betting при хокея на трева: рамка за дисциплиниран играч
 Available in US
Какво значи стойност при ниско-голов спорт
На един от първите ми сериозни сезони в нишата работих по строга система: само залози с импликирана вероятност под моя оценен модел. Дисциплинирано. Студено. Без емоции. И след 200 залога имах ROI от 1.2%. Едвам положителен. Толкова едва, че едно лошо влизане в нов сезон го изтри. Това беше първият път, когато осъзнах какво всъщност значи „стойност“ в практически смисъл — не идея, а тясна, постоянна работа върху едни и същи прагове през стотици залози.
Value betting е простата идея, която често се обяснява лошо. Залагаш само когато твоята оценка на вероятността е по-висока от тази, която коефициентът имплицира. Сметката е елементарна — ако ти оценяваш събитие с 50% вероятност, а коефициентът е 2.20 (импликирана 45%), ти имаш стойност. Ако твоята оценка е 40%, а коефициентът е 2.20 — нямаш стойност, дори ако залогът ти спечели.
Защо това е по-сложно при хокея на трева. Защото вариативността на спорта е значителна. През сезон 2024-25 в мъжката FIH Pro League са изиграни 72 мача с 343 гола, средно 4.76 на мач — но със стандартно отклонение около 2.5. Това означава, че мачове с 2 гола и мачове с 8 гола са не редки, а нормални. Тази дисперсия създава „шум“ над сигнала, който твоят модел се опитва да изолира. Кратките серии излъчват грешни сигнали; само дългите серии дават валидни оценки.
Що значи това практически. Че value betting в хокея на трева не е инструмент за бързи печалби. Това е инструмент за дългосрочна позитивна стойност, която се проявява в стотици залози, не в десетина. Ако очакваш да оценяваш стратегията си всеки месец и да корективираш — ще се подведеш от шума. Минимум сезон работа с над 200 залога е необходима, за да имаш статистически валиден поглед върху твоя ROI.
Тази статия дава рамката, не магически рецепти. Разглеждам пресмятане на имплицирана вероятност, идентификация на едж, банкрол мениджмънт, прост модел на база FIH ранкинг, клозинг лайн валю, интеграция на бонусите в стратегията, и журналиране на залозите. Тук разчитам, че знаеш какво е хендикап, тотал и penalty corner пазар — ако не, тези концепции трябва да се изградят преди да се работи върху стратегия.
От коефициент към вероятност и обратно
Първият инструмент, който трябва да овладееш до автоматизъм, е преводът от коефициент към вероятност. Не като формула, която помниш, а като инстинкт. Когато виждаш коефициент 2.20, в главата ти трябва да изскача 45%. Когато виждаш 1.55 — 64.5%. Когато виждаш 3.00 — 33%. Без сметка. Защото без този инстинкт всеки залог е емоционално решение.
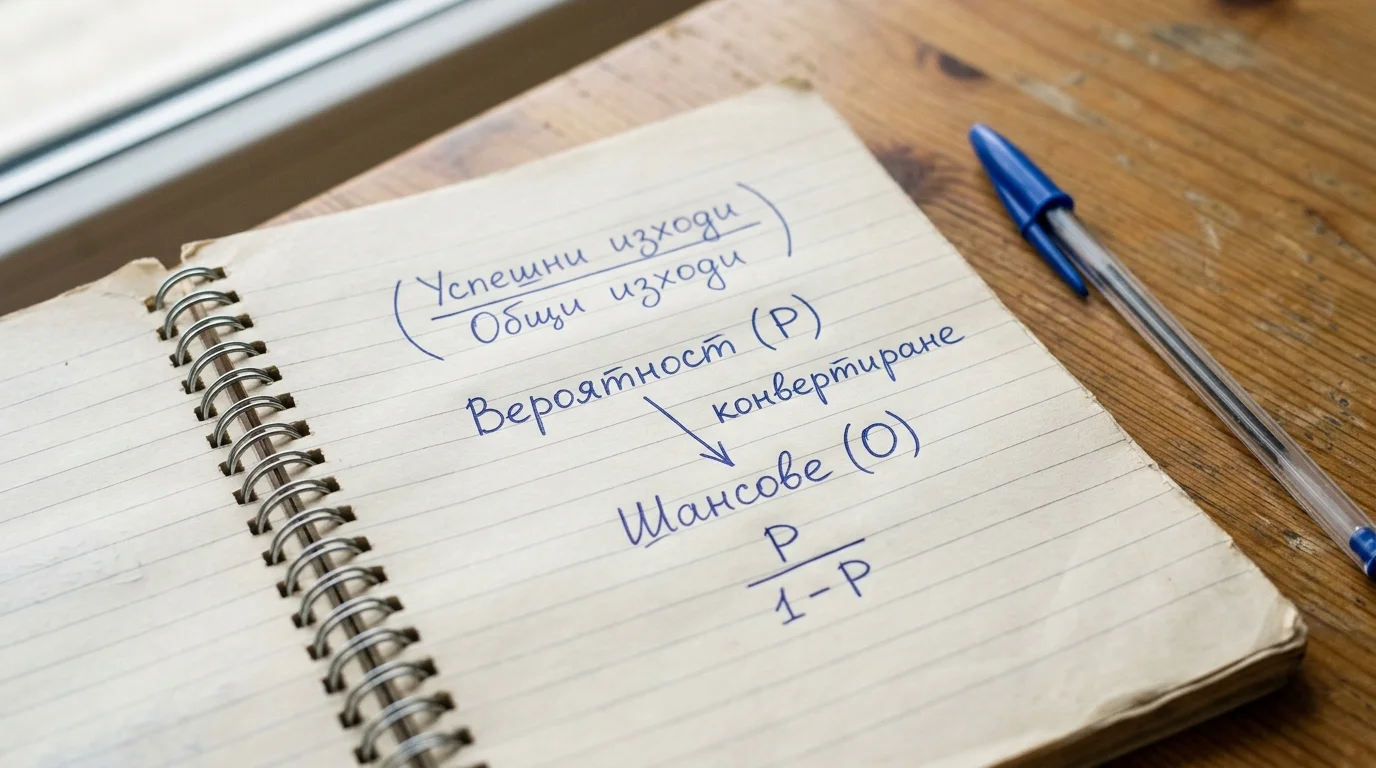
Формулата е 1 / коефициент × 100%. Просто. Но има втори слой, който повечето залагащи пропускат — обратната оценка. Когато имаш мнение за вероятност, какъв коефициент е минимум приемлив за залог? Ако оценяваш едно събитие с 40% вероятност, минималният приемлив коефициент за залог би бил 1/0.40 = 2.50. По-нисък коефициент означава отрицателна очаквана стойност. По-висок — полето на стойност.
Това е техническата база. Сега да я приложим към хокея на трева.
Пример. Мач Холандия срещу Германия в Pro League. Мъжкият FIH рейтинг към 5 ноември 2025: Холандия 3490,86, Германия 3265,03. Разликата от 226 точки според калибрация на ранкинговата система съответства приблизително на 60-62% вероятност за Холандия в неутрален мач. С домакински бонус 5-7% — около 65-67% за Холандия у дома. Имплицирана вероятност от коефициент 1.55 — 64.5%. Тоест ако имам коефициент 1.55 за Холандия у дома, вероятността ми е почти равна на оценката — никакво стойност.
Дай ми коефициент 1.65 (същия мач, различен оператор) — 60.6% импликирана. Сега имам реален пробив. Моята оценка е 65-67%, операторът дава 60.6%. Разликата 4-6 процентни пункта представлява стойност. Това е от типа разлики, които си струват залог.
Едно важно уточнение. Тази сметка работи при предположението, че твоят модел е точен. Ако твоята оценка е грешна — например защото пренебрегваш ключова контузия в холандския отбор — стойността е илюзорно. Качеството на оценката определя качеството на залога; коефициентната математика е само инструмент за финално решение.
Един съвет, който си струва. Преди да заложиш, попитай се: какво трябва да се случи, за да съм сгрешил? Ако имаш ясен отговор (например „ако защитник Х не играе“ или „ако вратарят Y има 90% статистика срещу този стил атака, моят модел подценява холандците“), знанието ти е дълбоко. Ако нямаш ясен отговор — твоят модел не е модел, а догадка с цифри.
Как се идентифицира едж при FIH мач
Едж е разликата между твоята оценка и пазара. Идентификацията му не е едно действие, а постоянна работа. Без процес — без едж. С процес — постепенно изграждане на специализация в конкретни ниши.
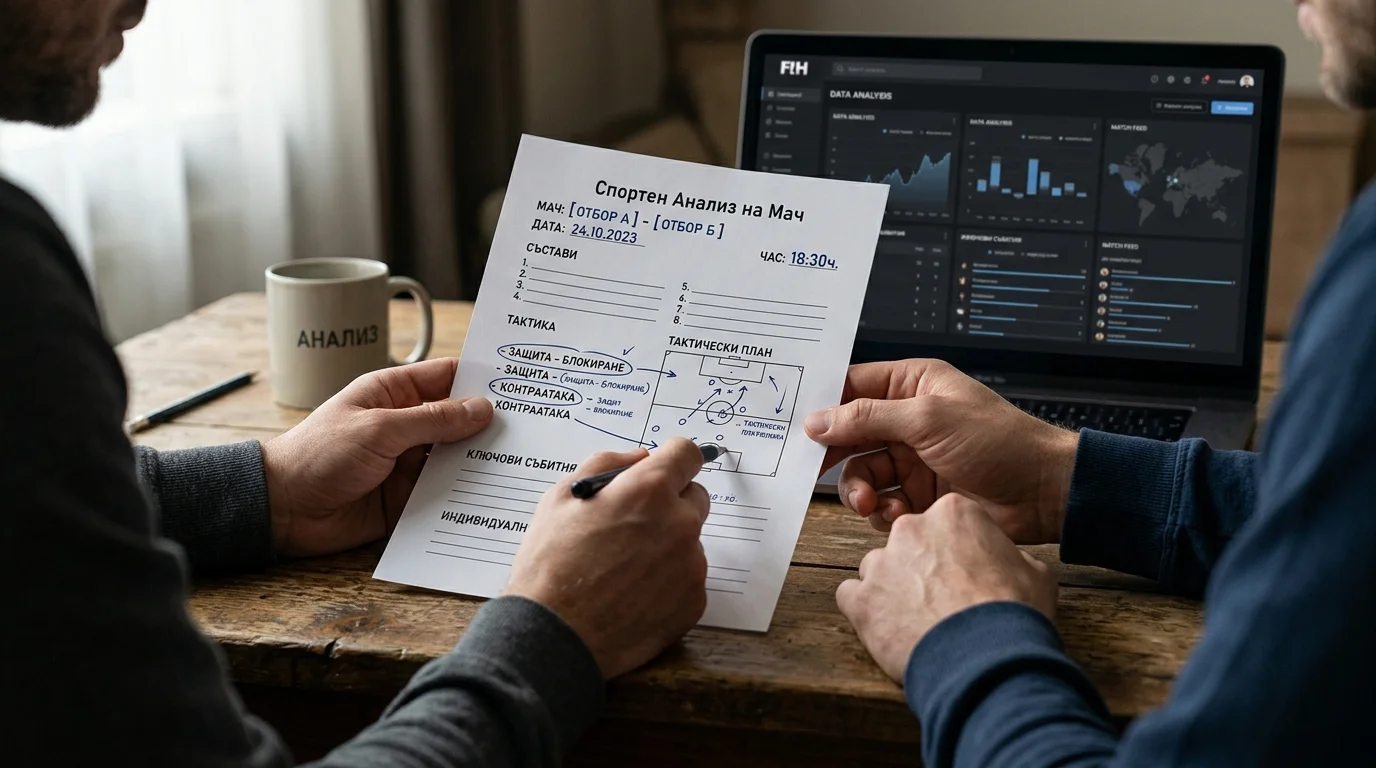
Започвам с моя процес. Понеделник вечер преглеждам предстоящия Pro League ушикенд. За всеки мач записвам: текущи FIH ранкинг точки на двата отбора, разлика между тях, домакин/гост, форма от последните 3 мача (победи, голове за и против), известни кадрови проблеми (контузии, отстранявания), мотивационен фактор (важност на мача за класирането). Това е базова форма, която отнема около 30-45 минути за уикенд.
Втора стъпка — моят моделен коефициент. На базата на ранкинговата разлика и домакинството изчислявам имплицирана вероятност за 1X2. Към нея добавям корекции — форма (до ±5% за всеки отбор), кадрови проблеми (до ±3%), специфики на пресечни точки (до ±2%). Получавам „своя“ коефициент за мача. Запазвам го преди да съм видял пазарните.
Трета стъпка — сравнение с пазара. Отварям 3-4 лицензирани оператора, записвам техните коефициенти. Сравнявам с моя моделен. Разликите от 5%+ в импликираната вероятност в моя полза са кандидати за залог. Това са моите едж-ове.
Например — мъжката Pro League сезон 2025-26 към момента: средно 5 гола на мач (180 гола в 36 изиграни мача), голмайстор Томас Домене с 12 гола. Това е база, от която работят и операторите. Ако техните линии за конкретен мач не отчитат специфика, която моят модел знае (например че за този конкретен отбор Домене не присъства), там има системно стойност.
Едно от често срещаните грешки в идентификацията на едж — игнориране на регресия към средното. Отбор, който е спечелил 5 поредни мача, не е „сигурен фаворит“ в следващия — той е статистически по-вероятно да загуби или да играе под формата си от това, че ще продължи серията. Операторите често калибрират за регресия, играчите често не я отчитат. Това е систематична слабост.
Друг точен индикатор за едж — пазарите, които операторите покриват по-слабо. 1X2 при основните Pro League мачове е дълбоко калибриран — много играчи, много данни, малко тесни. Penalty corner-производство за конкретен отбор срещу средно ниво на противник е по-плитък пазар. Тук еджовете са по-чести, но и анализът е по-сложен.
Банкрол мениджмънт: фиксиран процент vs Kelly
Имах един клиент, който идваше при мен преди години за съвет. Печелеше 8% ROI на 50-60 залога месечно. Изключителни цифри. Когато попитах за банкрол мениджмънта му, оказа се, че залагаше всеки залог еднаква сума без позоваване на размера на банкрола. Изчислих му: при една серия от 5 поредни загуби (математически очаквана веднъж на 2-3 месеца при неговата честота) щеше да загуби 25% от началния си банкрол наведнъж. Шест месеца след това той беше във вирах с банкрол на по-малко от половината на началния. Беше прав в избора на залози. Беше грешен в управлението на парите.
Това е централната истина на банкрол мениджмънта — той не е „досадна тема“, а половината от успеха в дългосрочен план. Може да имаш положителна очаквана стойност и пак да фалираш с грешен размер на единицата.
Фиксиран процент. Това е базовата система — залагаш всеки път един и същи процент от текущия си банкрол. Типично 1-2% за консервативен подход, 2-3% за умерен. Над 3% за активна стратегия в спорт с висока вариация като хокея на трева е рисков; над 5% е безотговорен.
Защо фиксиран процент работи. Защото при загубени серии единицата автоматично се намалява (защото банкролът е намален), което защитава от дроудаун. При печеливши серии единицата нараства, което позволява да капитализираш формата. Това е стабилна, проста, изпробвана система.
Kelly Criterion. Това е по-сложен подход — размерът на залога зависи от размера на еджа и от коефициента. Формулата: F = (BP – Q) / B, където F е процентът от банкрола, B е коефициентът минус 1 (нетна печалба), P е вашата оценка на вероятността, Q е 1-P. Изисква точна оценка на вероятността, и тук е голямата уловка.
Пример. Имам залог с коефициент 2.10, вероятност по моя модел 55%. Kelly казва: F = (1.10 × 0.55 – 0.45) / 1.10 = (0.605 – 0.45) / 1.10 = 0.155 / 1.10 = 14.1%. Това е 14.1% от банкрола за един залог! Никой разумен играч не залага така. Затова повечето практикуват „фракционен Kelly“ — половин Kelly или четвърт Kelly, което в горния пример е 7% или 3.5%.
Защо фракционен Kelly е необходим. Защото пълен Kelly предполага, че твоята оценка на вероятността е точна. Ако твоята оценка е малко по-висока от истината (което е почти неизбежно при субективни модели), пълен Kelly води до по-голяма реализиран риск от теоретичния. Фракционен Kelly компенсира за тази несигурност.
Моят отговор за хокея на трева. Четвърт Kelly (четвърт Kelly), ограничен на 3% от банкрола максимум. Това е достатъчно агресивно, че да капитализира реален едж, и достатъчно консервативно, че да преживее лоши серии. За начинаещ играч препоръчвам твърд фиксиран 1-2% — Kelly изисква зрял модел и точност на оценките, които идват с опит. Конкретиката на размер на единица, типичните грешки и микро-нюансите на банкрол управлението специално в хокейната ниша съм разгледал в материала за банкрол мениджмънт при залози на хокей на трева.
Прост модел на база FIH ранкинг разлики
Ако трябваше да дам един единствен инструмент на новопостъпил залагащ на хокей на трева, бих му дал моделен подход на базата на FIH ранкинга. Не защото е перфектен — далеч не е. А защото е достъпен, прозрачен и дава приблизителна стойност, която може да се рафинира с времето.
Базата. Мъжкият FIH рейтинг към 5 ноември 2025: Холандия 3490,86, Германия 3265,03, Белгия 3079,97. Във женския рейтинг: Холандия 3781,77, Аржентина 3320,83, Белгия 3063,11. Числата отразяват дългосрочна форма, със скоростно усредняване от победите/загубите към топ-нивото.
Простото правило за конвертиране на разлика в точки във вероятност. Разлика 100 точки ≈ 5% по-голяма вероятност за по-силния отбор. Разлика 200 точки ≈ 10%. Разлика 400 точки ≈ 20%. Базата за стартиране е 50/50 в неутрален мач, и разликата в точките я мести към едната страна.
Пример. Холандия (3490) срещу Германия (3265) в Pro League. Разлика 225 точки. По грубата метрика — Холандия с ~12% преимущество. От базата 50%, Холандия отива на ~61%, Германия на ~39%. Плюс домакински бонус от 5-7% за домакина, плюс ред корекции за форма, кадрови проблеми и т.н.
Защо този прост модел работи, въпреки своята грубост. Защото пазарните оператори също калибрират на ранкинга, и техните по-сложни модели често не са драматично по-точни от грубата метрика — само с по-малък шум. Простият модел ти дава референтна точка, от която можеш да оценяваш доколко операторският коефициент е разумен.
Ограниченията. Първо — ранкингът отразява дългосрочна форма, не текуща. Отбор, който е спечелил последните 3 мача с 5+ голова разлика, не е същият в текущата седмица като отбор, който е загубил последните 3 мача. Ранкингът се обновява бавно. Второ — конкретни кадрови проблеми и тактически промени не са в ранкинга. Трето — пресечните точки между конкретни отбори имат значение, което общата метрика не отчита.
Как да рафинираш модела. Започни с базовата метрика. След 50 залога прегледай резултатите си — къде моделът е сгрешил, в коя посока. Това ти дава калибрационни корекции. Например, ако забележиш, че моделът ти подценява системно белгийските отбори в гостуващи мачове, добави корекция за това. След още 100 залога — нова калибрация. Това е итеративен процес.
Не очаквай моделът да работи перфектно от ден първи. Първите 100-200 залога са инвестиционни — учиш повече от тях, отколкото печелиш. Дисциплината да продължиш в този период, без да изоставиш модела на хартия, е разделителната линия между серьозните залагащи и тези, които остават любители.
Разликата между Холандия и Германия (около 226 точки) е значителна, но не е „сигурна победа“. Методологията на FIH ранкинга и неговите ограничения като сигнал работят на това ниво — груб филтър, но не и единствен критерий.
Клозинг лайн валю като дългосрочен критерий
Closing Line Value (CLV) е концепция, която отделя професионалните залагащи от любителите. Любителят се интересува от това дали залогът му е спечелил. Професионалистът се интересува от това дали е заложил на по-добър коефициент от затваряща линия — затварящата линия на пазара.
Идеята е следната. Пазарите за залагане се движат към „истинската“ вероятност на събитието с приближаване на старта на мача. Това движение отразява натрупаната информация — мнения на професионални залагащи, поправки в моделите на операторите, нова информация (например потвърдени контузии). Закриваща линия е финалният коефициент при стартиране на мача — приблизително най-точното отразяване на пазарната оценка.
Ако заложиш на коефициент по-висок от закриваща линия — имаш позитивен CLV. Ако заложиш на по-нисък — имаш негативен CLV. Това е по-важно от резултата на конкретния залог, защото отразява качеството на твоите решения, не късмета. Резултатът на конкретен залог е силно вариативен; CLV над стотици залози е статистически валиден индикатор за умение.
Пример. Заложиш на Германия в мач срещу Австралия на коефициент 2.20 в понеделник. До неделя, когато мачът се играе, коефициентът на Германия е свален до 1.95 (защото нови данни сочат, че Австралия има кадрови проблеми). Твоят CLV е положителен — ти си видял нещо преди пазара да реагира. Дори ако залогът ти загуби (Австралия неочаквано побеждава), решението ти беше добро.
Защо CLV има значение за хокея на трева. Защото в нишов спорт пазарната ефективност е по-ниска — има повече моменти, в които натрупваща се информация не се отразява веднага в коефициентите. Предмач CLV в хокея на трева често е по-голям, отколкото в популярни спортове.
Как се записва CLV. Бележат се два коефициента за всеки залог — този, на който си заложил, и закриваща линия при стартирането на мача. Разликата в имплицирана вероятност е твоят CLV за този залог. Като усреднено число над 100+ залога, CLV дава добра оценка на твоето пазарно умение.
Ед Блонк, CCO и Regional CEO APAC на Sportradar, обясни философията на партньорствата на компанията с FIH: „Експертизата на Sportradar в използването на силата на спортните данни ще ни позволи да създадем специализирани решения за FIH, които ще помогнат за издигане профила на хокея.“ Това има директна връзка с CLV — повече данни и по-бързо тяхно отразяване в коефициентите значи, че предмач пазарите за хокей на трева стават все по-ефективни. Десетилетие назад едно CLV над 5% беше нормално; сега над 3% вече е добро.
Едно ограничение на CLV, което рядко се обсъжда. Операторите много често ограничават залозите на играчи с постоянно положителен CLV. Това е защитна реакция — операторът губи пари на такива играчи в дългосрочен план, и ограничава лимитите им. Това е практически проблем за професионални залагащи, който и за любителския играч с реален CLV е добре да знае.
Как се интегрира бонус в стратегията
Един от често повтаряните неправилни съвети, който чувам в нишата: „Бонусите винаги увеличават ROI-то.“ Не. Понякога го намаляват. Бонусите имат стойност, но тази стойност зависи от това дали успяваш да ги интегрираш в стратегията си без да деформираш решенията си.
Сценарий 1 — бонусът не влияе на стратегията. Имаш фиксирани правила за избор на залози: само мачове с определен едж, само пазари, които владееш. Бонусът ти позволява да правиш тези същите залози с леко по-добра очаквана стойност. ROI расте. Това е оптималната ситуация.
Сценарий 2 — бонусът деформира стратегията. Имаш уелкъм бонус с уейджъринг x6 и минимален коефициент 1.80. За да го изпълниш в разумен срок, започваш да правиш залози при коефициенти близо 1.80 на пазари, които не следиш отблизо. Това намалява средния ти едж и ROI пада. Бонусът на хартия струваше 100 лв; в реално намален ROI ти струваше 200 лв.
Сценарий 3 — бонусът замъглява оценките. След получаване на бонус играчът усеща, че „играе с пари на оператора“ и започва да поема рискове, които не би поел при собствен банкрол. Размерите на залозите растат, дисциплината пада. Това не е сметка на хартия — това е психологически феномен, който се наблюдава многократно при играчи в нишата.
Как да го направиш правилно. Първо — оценявай бонусите не по номиналната им стойност, а по реалната очаквана стойност след уейджъринг и възможни ограничения. Уелкъм бонус 200% звучи добре, но с уейджъринг x10 при мин. коефициент 2.00 реалната му стойност може да е значително по-ниска от 100% бонус с по-разумни условия.
Второ — третирай уейджъринг не като отделна цел, а като страничен ефект на нормалната стратегия. Ако оборотът за уейджъринг се изпълнява от залозите, които и без това щеше да направиш, ефективната стойност на бонуса е максимална. Ако правиш специални „уагерингови залози“, цената на бонуса нараства.
Трето — бонус- стойност влиза в журнала отделно. Когато правиш сметка на сезонния ROI, тренирай се да гледаш два числа: ROI без бонуси (твоят чист умение) и ROI с бонуси (общата сметка). Това ти дава ясна представа за това какво от резултатите идва от умение и какво — от еднократни бонуси.
Видовете бонуси и тяхната интеграция в стратегията заслужават отделен преглед — типологията влияе на това коя оферта при кой стил на игра работи. Тук е достатъчно правилото: бонусът е лост, не магия. Уголемява ROI-то ти, ако стратегията ти е положителна; уголемява загубите ти, ако стратегията е отрицателна.
Дневник на залозите и преглед
Преди всеки сезон обновявам същия документ — Excel файл с дневник на залозите. 12 колони, които записвам за всеки залог: дата, мач, отбор/пазар, моя коефициент, заложена сума, моят оценен коефициент, импликирана вероятност (моя и пазарна), едж, закриваща линия, резултат, нетна печалба, бележки. Това е инструментът, без който не може да се говори за value betting.
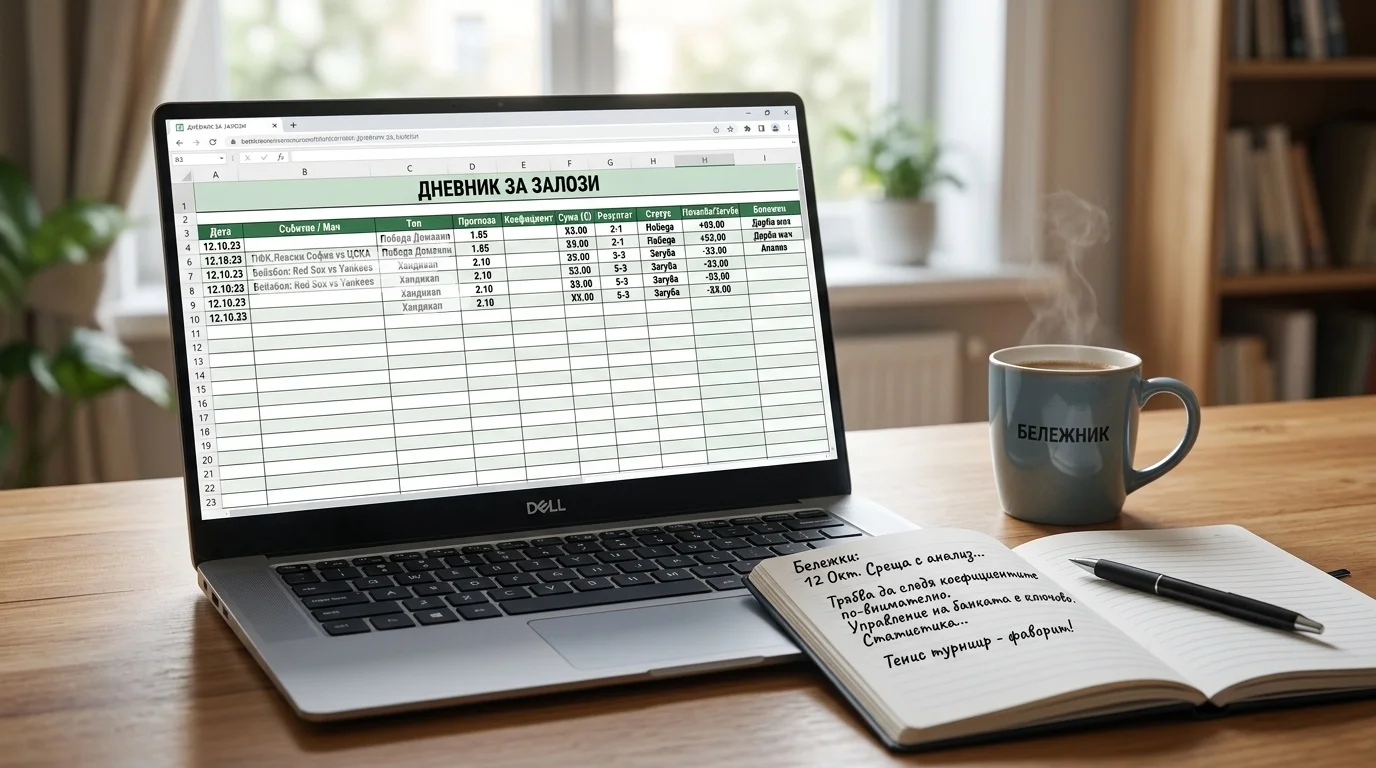
Защо това има значение. Защото без записване, мозъкът ти памет селективно. Помниш печалбите по-ясно, отколкото загубите. Помниш големите загуби, забравяш малките. Помниш мачовете със силни емоции, забравяш безличните. Дневникът дава обективната истина — какво се е случило, не какво ти усещаш че се е случило.
Какво извличаш от дневника. Първо — ROI по отделни пазари. Може да откриеш, че твоите 1X2 залози работят, а тоталите ти губят. Това е важна информация — би трябвало да преразпределиш фокуса си. Второ — ROI по типове мачове (фаворити, аутсайдери, равни). Може да откриеш, че имаш системно стойност само в определени типове ситуации. Трето — CLV статистика. Това е дългосрочната оценка на твоето умение.
Колко често се прави преглед на дневника. Месечно — общо четене на резултатите и ровене за грешки в логиката. Сезонно — дълбок анализ с корекции на модела и стратегията. По-кратки интервали (седмично) не работят добре — обемът на залози е малък, шумът е голям.
Каква форма на дневник работи. Excel или Google Sheets са най-простото решение. Има специализирани приложения, които автоматизират записването, но те не са задължителни. Важното е не приложението, а постоянството. Дневник, който водиш първите 50 залога и после изоставяш, е безполезен. Дневник, който водиш стабилно цяла година, е златен.
Един съвет, който си струва. Освен количествени данни, записвай и качествени бележки за всеки залог: „Защо го направих?“, „Какво очаквах?“, „Какво ме изненада в резултата?“ Тези бележки, прегледани месеци по-късно, дават перспектива върху твоето мислене, което чистите числа не дават.
Друг съвет — отделно записвай „почти залозите“, които си обмислил, но не си направил. Кои са били, защо не си заложил, какъв е бил резултатът? Това дава информация за избирателността ти. Ако много от „почти залозите“ биха печелили — твоят филтър е твърде стриктен. Ако малко биха печелили — филтърът ти работи.
Техническите детайли по полетата в дневника и инструментите за него са отделна работа — Excel срещу специализирани приложения, кога да преглеждаш, как да форматираш бележките. Това е работа, която изглежда досадна първите 10 залога и започва да дава реална стойност от 50-тия залог нататък.
